2025年中国网络安全设备产业 深度调研与未来趋势预测
引言
随着数字经济时代的全面到来,网络安全已成为国家战略的重要组成部分。2025年,中国网络安全设备产业在政策驱动、技术演进和市场需求的多重作用下,正经历深刻变革。本报告基于深度调研,梳理产业发展现状,分析竞争格局,并预测未来趋势,为行业参与者提供参考。
一、产业规模与市场结构
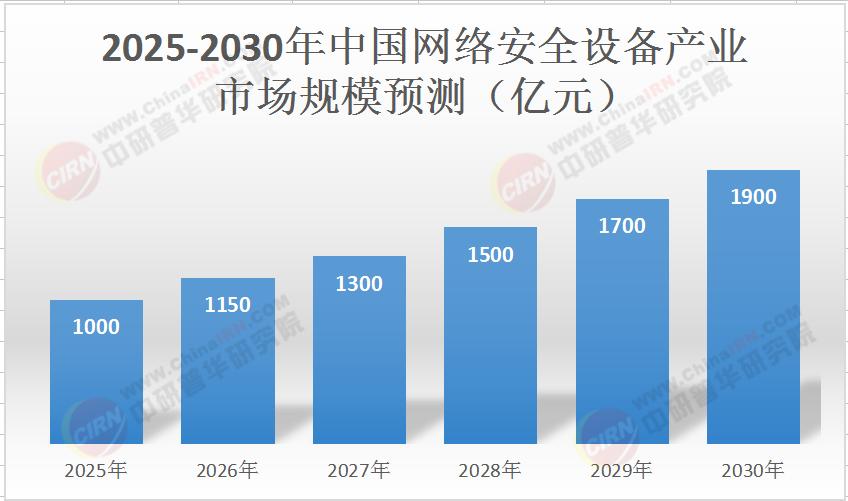
2025年,中国网络安全设备市场规模预计突破800亿元,同比增长约18%。从产品结构看,传统防火墙、IDS/IPS仍占据较大份额,但云安全、零信任、数据安全等新兴品类增速显著,占比提升至35%以上。行业需求方面,政府、金融、电信仍为主要采购方,但制造业、能源、医疗等行业的安全投入快速增加,成为新的增长点。
二、政策环境与合规驱动
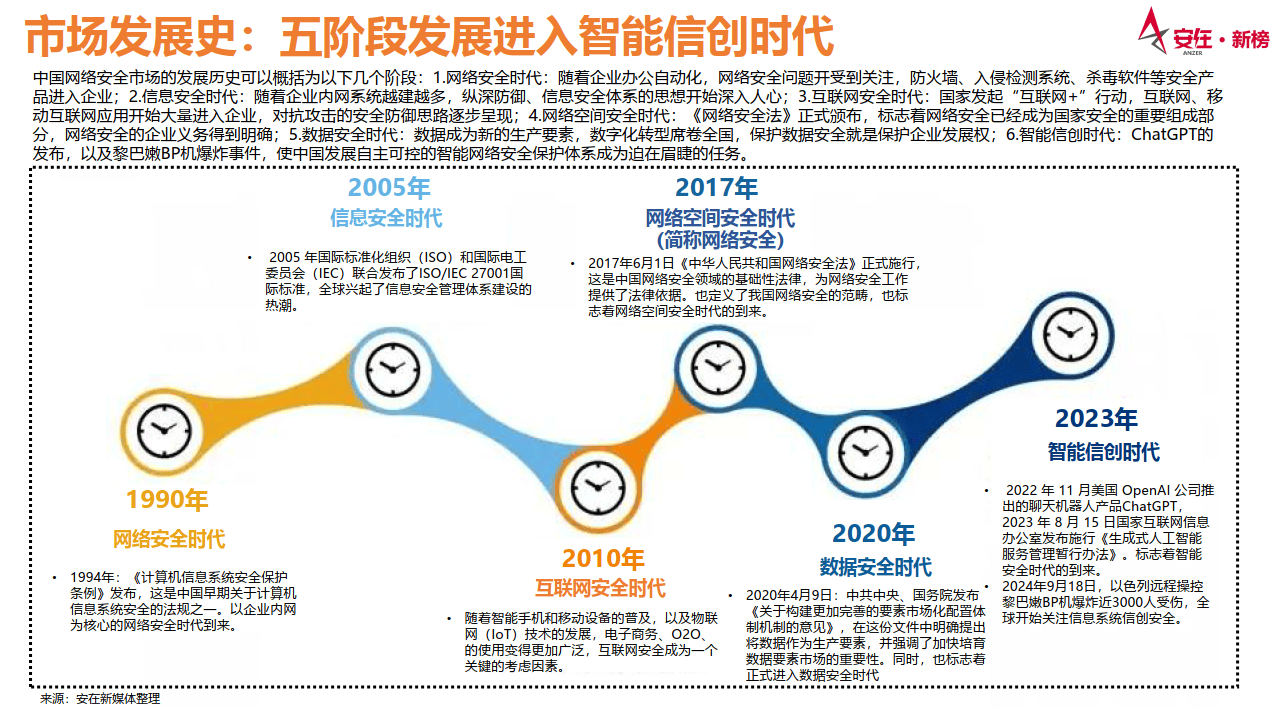
《网络安全法》《数据安全法》《个人信息保护法》等法律法规的深入实施,以及等保2.0、关基保护条例的持续推进,为网络安全设备市场提供了强劲的合规驱动力。2025年,随着数据出境安全评估、个人信息保护认证等配套细则的落地,企业对数据安全设备的需求进一步释放。国家在信创领域的政策倾斜,推动国产网络安全设备加速替代。
三、技术趋势与创新方向
1. 云化与服务化
随着企业上云加速,云原生安全设备需求旺盛。安全能力云化、SASE(安全访问服务边缘)模式逐渐普及,设备厂商纷纷推出云安全资源池、云WAF等产品,实现弹性扩展和按需订阅。
2. 零信任架构落地
零信任从概念走向实践,2025年更多厂商推出零信任网关、微隔离等设备,结合身份认证和动态授权,重构企业安全边界。政府、金融行业成为零信任部署的先行者。
3. AI与自动化赋能
人工智能技术在威胁检测、行为分析、自动化响应等方面深度应用。具备AI能力的下一代防火墙、NDR(网络检测与响应)设备成为市场热点,提升安全运营效率。
4. 数据安全设备兴起
数据分类分级、数据库审计、数据防泄漏(DLP)等设备需求激增,尤其是融合AI的数据安全治理平台,帮助企业实现数据全生命周期防护。
四、竞争格局与主要厂商
2025年,中国网络安全设备市场呈现“头部集中、垂直深耕”的格局。奇安信、启明星辰、深信服、天融信等头部厂商凭借全产品线优势和渠道能力,占据较大市场份额;专注于云安全、数据安全、工控安全等细分领域的创新企业快速成长。信创目录的推进使得国产CPU平台(如鲲鹏、飞腾)适配成为厂商竞争的关键点。
五、未来趋势预测
1. 融合化与平台化
单一设备难以应对复杂威胁,未来网络安全设备将向融合化、平台化方向发展,集成多种安全能力,并通过统一管理平台实现协同联动。
2. 信创替代加速
在党政、金融、电信等重点行业,国产网络安全设备替代将进入规模化阶段,从外围设备向核心设备渗透。
3. 安全即服务(SECaaS)模式普及
中小企业倾向于采用订阅式安全服务,降低运维成本。厂商将更多以云服务形式交付安全能力,推动商业模式从卖设备向卖服务转型。
4. 工控与物联网安全需求爆发
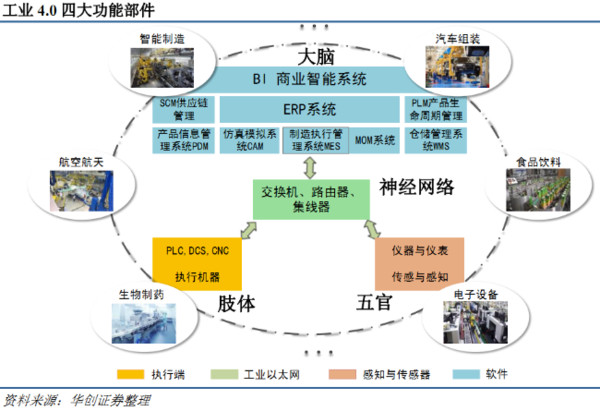
随着工业互联网和物联网的普及,工控安全设备、物联网安全接入网关等产品需求将快速增长,成为下一片蓝海。
5. 供应链安全与自主可控
关键芯片、操作系统等底层技术的自主可控将成为设备厂商的核心竞争力,供应链安全审查趋严,推动全产业链国产化。
##
2025年是中国网络安全设备产业承前启后的关键之年。在合规需求、技术革新和信创战略的共同推动下,产业将保持高速增长,同时也面临技术融合、模式创新和国际竞争的多重挑战。厂商需把握云化、智能化、服务化趋势,深耕垂直领域,构建自主可控的生态体系,方能在未来竞争中占据先机。
如若转载,请注明出处:http://www.huisuishi.com/product/41.html
更新时间:2026-10-30 04:46:34